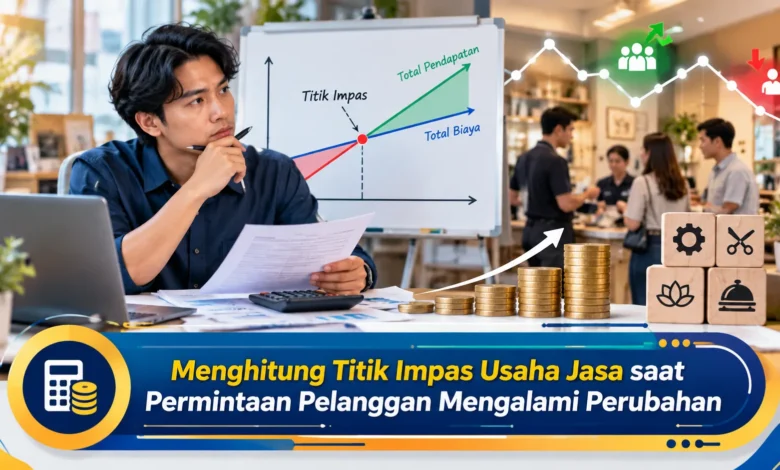
Perubahan jumlah pelanggan merupakan tantangan yang sering dihadapi pemilik usaha jasa, terutama ketika biaya operasional harus tetap dibayar meskipun pesanan menurun. Pada saat permintaan meningkat, pendapatan belum tentu langsung menghasilkan keuntungan apabila biaya pelayanan ikut bertambah. Karena itu, memahami titik impas atau break even point menjadi langkah penting dalam pengelolaan Bisnis. Perhitungan ini membantu pengusaha mengetahui jumlah minimum layanan yang harus terjual untuk menutup seluruh biaya operasional. Dengan memahami hubungan antara tarif, biaya tetap, biaya variabel, dan fluktuasi permintaan, pemilik usaha dapat menyusun strategi harga serta kapasitas pelayanan secara lebih realistis.
Memahami Titik Impas dalam Bisnis Jasa dan Perubahan Permintaan Pelanggan
Titik impas merupakan posisi saat pendapatan usaha mampu menutup seluruh biaya yang diperhitungkan. Untuk pengelola kegiatan usaha jasa, pemahaman BEP membantu perencanaan keuangan karena volume pesanan bisa mengalami kenaikan atau penurunan. Tidak seperti penjualan persediaan barang, proses penjualan jasa berkaitan dengan ketersediaan jadwal. Misalnya, laundry pakaian tetap memerlukan pengeluaran operasional rutin meskipun jumlah pelanggan sedang berkurang. Berdasarkan perhitungan BEP yang tepat, pengelola usaha mampu mengetahui batas operasional yang perlu dicapai.
Analisis BEP juga berguna saat pelanggan semakin banyak. Apabila jumlah pelanggan bertambah, usaha mungkin memerlukan tenaga tambahan. Pada kondisi berbeda, melemahnya volume pesanan membuat pengeluaran rutin lebih sulit ditutup. Karena kondisi pasar dapat berubah, analisis titik impas perlu diperbarui mengikuti keadaan. Meskipun memberikan gambaran keuangan penting, hasil BEP tidak otomatis menunjukkan kemampuan membayar seluruh kewajiban saat jatuh tempo. Dengan menggabungkan keduanya, perencanaan operasional menjadi lebih terukur.
Cara Mengelompokkan Pengeluaran untuk Menghitung Titik Impas
Pada tahap awal analisis BEP, pengelola jasa sebaiknya mengelompokkan biaya berdasarkan hubungan dengan aktivitas pelayanan. Fixed cost adalah biaya yang totalnya relatif stabil dalam rentang kapasitas tertentu. Pengeluaran rutin dalam kategori ini mencakup biaya penyewaan lokasi, upah tenaga administrasi dengan nominal tetap, serta pengeluaran sistem administrasi bulanan. Berbeda dengan pengeluaran tersebut, variable cost bergantung pada banyaknya transaksi yang diselesaikan. Contohnya, deterjen untuk setiap pesanan laundry termasuk biaya yang mengikuti jumlah layanan.
Selain kedua kelompok tersebut, beberapa biaya bersifat campuran. Sebagai contoh, pengeluaran energi operasional mungkin terdiri atas pengeluaran minimum dan konsumsi aktual, tergantung karakter fasilitas yang digunakan. Saat mengukur hubungan biaya dan jumlah pesanan, komponen tetap dan variabel sebaiknya dipisahkan. Selain itu, beban fasilitas bisa naik setelah batas pelayanan tertentu terlampaui. Penyewaan lokasi tambahan dapat menambah kebutuhan dana operasional. Oleh sebab itu, pemilik Bisnis perlu memastikan klasifikasi biaya tetap relevan.
Cara Menghitung Break Even Point Usaha Jasa secara Tepat
Perhitungan titik impas dalam satuan layanan dapat dilakukan dengan rumus sederhana. Keseluruhan pengeluaran tetap dibagi dengan margin kontribusi setiap layanan. Kontribusi setiap layanan diperoleh dari harga jual jasa dikurangi biaya variabel per transaksi. Sebagai contoh, sebuah usaha laundry menanggung pengeluaran rutin tetap Rp4.000.000 setiap bulan. Harga setiap pesanan ditetapkan Rp50.000, sedangkan biaya variabel mencapai Rp20.000 per pesanan. Dari perhitungan ini, margin kontribusi menjadi Rp30.000 untuk setiap layanan yang selesai.
Berdasarkan beban rutin sebesar Rp4.000.000 dan margin kontribusi Rp30.000, titik impas ditentukan melalui perbandingan biaya tetap dan kontribusi tersebut. Hasilnya sekitar 133,33 pesanan, sehingga target minimum harus dibulatkan ke atas menjadi 134 pesanan per bulan. Ketika pekerjaan yang selesai dan dibayar mencapai 120 pesanan, total margin kontribusi sebesar Rp3.600.000, sehingga terdapat kekurangan Rp400.000 untuk menutup biaya tetap. Di sisi lainnya, pada 150 pesanan total kontribusi mencapai Rp4.500.000, sehingga laba operasional berjumlah Rp500.000. Seluruh ilustrasi tersebut mengasumsikan tarif serta biaya per pesanan tetap.
Cara Membaca Risiko Keuangan saat Volume Pesanan Berfluktuasi
Perubahan jumlah pelanggan menentukan apakah hasil penjualan melewati batas impas. Dalam contoh sebelumnya, setiap pesanan menghasilkan margin kontribusi Rp30.000. Ketika permintaan menghasilkan seratus pekerjaan, total kontribusi berjumlah Rp3.000.000, sehingga kerugian operasional mencapai Rp1.000.000. Sementara itu, 200 pesanan menyisakan kontribusi Rp6.000.000. Setelah biaya tetap dikurangkan, laba operasional berjumlah Rp2.000.000. Perbandingan tersebut menunjukkan pentingnya memantau jumlah transaksi.
Tidak cukup hanya melihat laba atau rugi, pemilik Bisnis dapat menggunakan ukuran margin of safety. Jarak antara penjualan dan BEP menunjukkan ruang penurunan penjualan sebelum usaha merugi. Misalnya, ketika usaha memperoleh 200 pesanan dengan kebutuhan impas sekitar 133,33 pesanan, jarak dari titik impas mencapai sekitar 66,67 transaksi, atau kurang lebih sepertiga dari volume penjualan. Namun demikian, perhitungan berdasarkan pesanan rata-rata memiliki keterbatasan. Karena itu, gunakan data layanan yang benar-benar sebanding agar pengawasan keuangan lebih relevan.
Langkah Bisnis Jasa Menghadapi Perubahan Jumlah Pelanggan secara Efisien
Apabila jumlah transaksi berkurang, penyedia jasa sebaiknya meninjau pengeluaran operasional. Langkah yang bisa dipertimbangkan adalah mengoptimalkan pembagian pekerjaan sesuai permintaan, sepanjang sesuai perjanjian kerja dan ketentuan ketenagakerjaan. Selain itu, penggunaan material setiap pelayanan dapat diawasi untuk mengurangi pemborosan. Walaupun efisiensi penting, pemotongan biaya tidak boleh menurunkan keselamatan. Penurunan beban rutin berpotensi mengurangi volume minimum yang diperlukan. Tetapi, setiap perubahan kontrak atau fasilitas perlu diperhitungkan.
Saat usaha mengalami pertumbuhan pelanggan, pengelola Bisnis sebaiknya mengevaluasi kemampuan pelayanan. Jika seluruh jadwal telah terisi, penyedia jasa dapat memerlukan peralatan tambahan. Langkah penambahan kapasitas dapat mengubah biaya tetap atau variabel. Sebagai contoh, biaya tetap yang sebelumnya Rp4.000.000 berubah menjadi Rp5.500.000 akibat kebutuhan tempat dan tenaga tetap tambahan. Jika margin kontribusi tetap Rp30.000 per pesanan, titik impas baru membutuhkan paling sedikit 184 transaksi. Simulasi kapasitas baru membantu memahami dampak ekspansi terhadap BEP. Karena alasan tersebut, investasi kapasitas harus mempertimbangkan kestabilan pesanan.
Strategi Membuat Anggaran Usaha saat Jumlah Pelanggan Sulit Diprediksi
Analisis kondisi penjualan yang berbeda dapat mendukung pengambilan keputusan yang lebih hati-hati. Pelaku Bisnis berbasis layanan dapat membuat skenario rendah, normal, dan tinggi. Seluruh alternatif perkiraan perlu menggunakan asumsi yang jelas. Misalnya, usaha menetapkan perkiraan konservatif 100 layanan, 150 pesanan pada kondisi normal, dan 200 pesanan saat permintaan tinggi. Menggunakan biaya tetap Rp4.000.000 dan kontribusi Rp30.000, perhitungan menunjukkan kerugian Rp1.000.000, keuntungan Rp500.000, dan keuntungan Rp2.000.000 secara berurutan. Hasil tersebut menjadi dasar penyusunan anggaran.
Di samping memperkirakan hasil penjualan, pengelola Bisnis harus mempertimbangkan ketersediaan dana. Pendapatan jasa yang belum dibayar pelanggan tidak otomatis dapat digunakan memenuhi kewajiban jatuh tempo. Karena itu, waktu pembayaran pelanggan serta kewajiban usaha sebaiknya diproyeksikan secara berkala. Dana cadangan operasional perlu disesuaikan dengan pola permintaan. Untuk mendukung evaluasi berkala, periksa perubahan pengeluaran dan hasil pelayanan setiap bulan. Melalui pencatatan yang konsisten, strategi harga dan kapasitas menjadi lebih terukur.
Kesimpulan: Menghitung Titik Impas untuk Menjaga Ketahanan Usaha Jasa
Menentukan batas penjualan minimum Bisnis jasa merupakan langkah penting ketika jumlah pesanan tidak selalu stabil. Melalui pemahaman biaya tetap dan variabel, pengelola jasa dapat memahami batas keseimbangan pendapatan dan pengeluaran. Pengujian skenario pelanggan sepi dan ramai memberikan gambaran peluang keuntungan. Meskipun BEP bermanfaat, angka impas tidak dapat diperlakukan sebagai nilai yang selalu tetap. Oleh sebab itu, evaluasi secara berkala tetap diperlukan.
Seiring perkembangan kegiatan Bisnis, strategi harga, kapasitas, dan pengendalian biaya harus disesuaikan dengan kondisi pasar. Apabila volume pesanan melemah, biaya yang dapat dikendalikan sebaiknya dievaluasi. Pada kondisi pertumbuhan, penambahan kapasitas memerlukan evaluasi biaya. Apabila keputusan didasarkan pada data, pengusaha lebih siap menghadapi perubahan pasar. Bagaimana pandangan Anda, apakah penurunan permintaan menjadi tantangan terbesar dalam mencapai titik impas? Silakan bagikan pendapat Anda agar pembahasan titik impas memberikan wawasan tambahan.