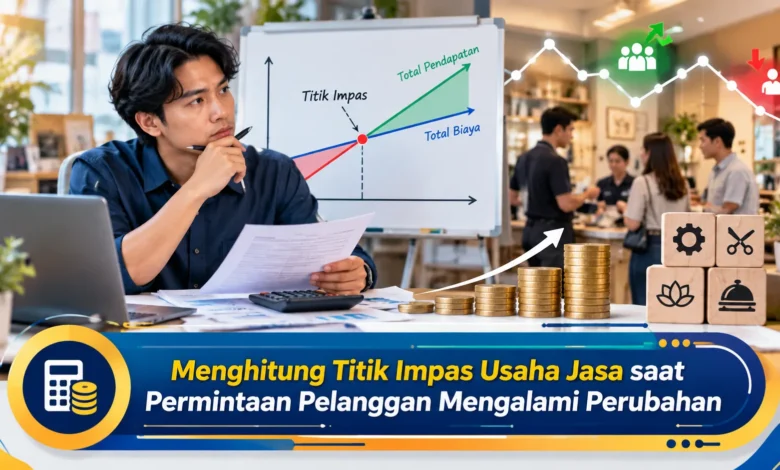
Perubahan jumlah pelanggan merupakan tantangan yang sering dihadapi pemilik usaha jasa, terutama ketika biaya operasional harus tetap dibayar meskipun pesanan menurun. Pada saat permintaan meningkat, pendapatan belum tentu langsung menghasilkan keuntungan apabila biaya pelayanan ikut bertambah. Karena itu, memahami titik impas atau break even point menjadi langkah penting dalam pengelolaan Bisnis. Perhitungan ini membantu pengusaha mengetahui jumlah minimum layanan yang harus terjual untuk menutup seluruh biaya operasional. Dengan memahami hubungan antara tarif, biaya tetap, biaya variabel, dan fluktuasi permintaan, pemilik usaha dapat menyusun strategi harga serta kapasitas pelayanan secara lebih realistis.
Memahami Titik Impas dalam Bisnis Jasa dan Perubahan Permintaan Pelanggan
Kondisi keseimbangan pendapatan dan biaya merupakan keadaan ketika total penerimaan sama dengan total pengeluaran. Untuk pengelola kegiatan usaha jasa, pemahaman BEP membantu perencanaan keuangan karena volume pesanan bisa mengalami kenaikan atau penurunan. Berbeda dari usaha yang menjual produk fisik, usaha jasa sering bergantung pada waktu pengerjaan. Sebagai ilustrasi, laundry pakaian tetap memerlukan pengeluaran operasional rutin meskipun permintaan mengalami penurunan. Melalui analisis titik impas, pengelola usaha mampu mengetahui batas operasional yang perlu dicapai.
Perhitungan titik impas tidak hanya bermanfaat ketika permintaan menurun. Ketika pesanan meningkat, pengelola dapat membutuhkan perlengkapan lebih banyak. Pada kondisi berbeda, penurunan jumlah pelanggan berpotensi menekan pendapatan operasional. Oleh karena itu, analisis titik impas perlu diperbarui mengikuti keadaan. Meskipun memberikan gambaran keuangan penting, perhitungan ini perlu dilengkapi pengawasan arus kas. Melalui analisis laba serta kebutuhan kas, pengusaha lebih siap menghadapi perubahan permintaan.
Membedakan Biaya Tetap dan Biaya Variabel dalam Usaha Jasa
Sebelum menghitung titik impas, bagian keuangan sebaiknya mengelompokkan biaya berdasarkan hubungan dengan aktivitas pelayanan. Pengeluaran tetap adalah komponen pengeluaran yang tidak langsung berubah mengikuti jumlah layanan. Komponen fixed cost yang umum dapat berupa kontrak bangunan, kompensasi karyawan bergaji bulanan, serta pengeluaran sistem administrasi bulanan. Sementara itu, biaya variabel bergantung pada banyaknya transaksi yang diselesaikan. Sebagai gambaran, deterjen untuk setiap pesanan laundry termasuk biaya yang bertambah seiring aktivitas operasional.
Di samping biaya tetap dan variabel, beberapa biaya bersifat campuran. Untuk ilustrasi, tagihan listrik tempat usaha mungkin memiliki komponen rutin dan bagian berdasarkan penggunaan, tergantung struktur tarif penyedia layanan. Untuk memperoleh analisis titik impas yang relevan, perilaku biaya harus dipahami terlebih dahulu. Selain itu, pengeluaran rutin mungkin bertambah ketika usaha berkembang. Penambahan ruang kerja dapat mengubah struktur pengeluaran rutin. Dengan memahami kondisi tersebut, pemilik Bisnis perlu memastikan klasifikasi biaya tetap relevan.
Rumus Titik Impas dan Contoh Perhitungan Layanan Pelanggan
Perhitungan titik impas dalam satuan layanan dihitung melalui hubungan biaya tetap dan kontribusi per transaksi. Jumlah fixed cost dalam periode analisis dihitung menggunakan kontribusi per transaksi sebagai pembagi. Selisih penerimaan setelah biaya variabel merupakan tarif layanan setelah dikurangi pengeluaran variabelnya. Misalnya, sebuah usaha laundry mengeluarkan fixed cost bulanan Rp4.000.000. Penerimaan per transaksi ditetapkan Rp50.000, sedangkan biaya variabel berjumlah Rp20.000 per pesanan. Dengan demikian, margin kontribusi mencapai Rp30.000 untuk setiap layanan yang selesai.
Berdasarkan beban rutin sebesar Rp4.000.000 dan margin kontribusi Rp30.000, titik impas diperoleh dari pembagian Rp4.000.000 dengan Rp30.000. Perhitungan menghasilkan sekitar 133,33 layanan, sehingga usaha memerlukan setidaknya 134 transaksi selesai per bulan. Apabila jumlah layanan yang terjual hanya 120 transaksi, total margin kontribusi mencapai Rp3.600.000, sehingga usaha mengalami rugi operasional Rp400.000. Sebaliknya, pada 150 pesanan total kontribusi menjadi Rp4.500.000, sehingga laba operasional sebesar Rp500.000. Seluruh ilustrasi tersebut mengasumsikan tarif serta biaya per pesanan tetap.
Mengukur Dampak Kenaikan dan Penurunan Permintaan terhadap BEP
Naik turunnya volume transaksi berdampak pada besarnya kontribusi operasional. Dalam contoh sebelumnya, setiap pesanan memberikan kontribusi Rp30.000. Apabila jumlah layanan mencapai 100 transaksi, total kontribusi berjumlah Rp3.000.000, sehingga kerugian operasional mencapai Rp1.000.000. Sementara itu, 200 pesanan menghasilkan total kontribusi Rp6.000.000. Jika beban rutin Rp4.000.000 telah ditutup, laba operasional menjadi Rp2.000.000. Perbandingan tersebut membantu memahami pengaruh penjualan pada laba.
Tidak cukup hanya melihat laba atau rugi, pengusaha sebaiknya memahami margin keamanan. Selisih penjualan aktual terhadap batas impas membantu memperkirakan toleransi penurunan volume. Dalam perhitungan sederhana, ketika usaha memperoleh 200 pesanan dengan kebutuhan impas sekitar 133,33 pesanan, margin keamanan berdasarkan volume sekitar 66,67 layanan, atau sekitar 33,33% dari penjualan aktual. Meskipun margin keamanan memberikan informasi risiko, hasilnya dapat berubah jika tarif setiap layanan berbeda. Dengan mempertimbangkan kondisi tersebut, pisahkan kategori jasa bila karakter biaya berbeda jauh agar pengawasan keuangan lebih relevan.
Cara Mengelola Tarif serta Biaya Operasional untuk Menjaga Titik Impas
Saat volume pesanan melemah, penyedia jasa perlu mengevaluasi biaya yang masih dapat dikendalikan. Salah satu pendekatan adalah mengatur kebutuhan petugas berdasarkan jam ramai, sepanjang tidak bertentangan dengan hak pekerja. Di samping pengaturan jadwal, konsumsi perlengkapan operasional dapat diawasi untuk mengurangi pemborosan. Meskipun pengendalian pengeluaran diperlukan, perubahan proses tidak sebaiknya mengorbankan kepuasan pelanggan. Efisiensi fixed cost membantu usaha mencapai keseimbangan dengan lebih sedikit pesanan. Meski begitu, keputusan efisiensi memerlukan pertimbangan manfaat jangka panjang.
Apabila pesanan bertambah, pengelola Bisnis sebaiknya mengevaluasi kemampuan pelayanan. Ketika fasilitas tidak lagi mampu menangani pesanan tambahan, penyedia jasa dapat memerlukan peralatan tambahan. Setiap keputusan perluasan dapat mengubah biaya tetap atau variabel. Untuk simulasi sederhana, biaya tetap yang sebelumnya Rp4.000.000 berubah menjadi Rp5.500.000 akibat kebutuhan tempat dan tenaga tetap tambahan. Apabila sisa pendapatan setiap transaksi masih Rp30.000, titik impas baru berada pada batas minimum 184 pesanan. Perubahan hasil perhitungan ini membantu memahami dampak ekspansi terhadap BEP. Karena alasan tersebut, perluasan operasional perlu didukung perkiraan transaksi realistis.
Strategi Membuat Anggaran Usaha saat Jumlah Pelanggan Sulit Diprediksi
Penyusunan beberapa proyeksi permintaan dapat mendukung pengambilan keputusan yang lebih hati-hati. Pengelola jasa dapat membuat skenario rendah, normal, dan tinggi. Masing-masing gambaran kondisi sebaiknya mempertimbangkan data transaksi sebelumnya. Untuk contoh penggunaan, usaha menyusun skenario sepi sebanyak 100 transaksi, 150 pesanan pada kondisi normal, dan 200 pesanan saat permintaan tinggi. Menggunakan biaya tetap Rp4.000.000 dan kontribusi Rp30.000, ketiga skenario menghasilkan rugi Rp1.000.000, laba Rp500.000, dan laba Rp2.000.000. Hasil tersebut membantu memahami batas risiko usaha.
Di samping memperkirakan hasil penjualan, pemilik usaha perlu merencanakan arus kas. Tagihan atas pekerjaan yang belum dilunasi belum tentu tersedia untuk membayar biaya operasional. Oleh sebab itu, rencana arus masuk dan keluar dana sebaiknya diproyeksikan secara berkala. Persediaan kas untuk kebutuhan rutin dapat dipertimbangkan sesuai kemampuan keuangan. Di samping cadangan kas, pantau volume transaksi serta margin kontribusi setiap bulan. Melalui pencatatan yang konsisten, keputusan Bisnis dapat mengikuti kondisi permintaan sebenarnya.
Kesimpulan: Menghitung Titik Impas untuk Menjaga Ketahanan Usaha Jasa
Menentukan batas penjualan minimum Bisnis jasa merupakan langkah penting ketika permintaan pelanggan mengalami perubahan. Berdasarkan analisis struktur biaya yang benar, pengusaha dapat menentukan jumlah layanan untuk menutup seluruh biaya. Perbandingan volume penjualan yang berbeda mempermudah evaluasi kepekaan laba terhadap perubahan pesanan. Walaupun analisis titik impas memberikan informasi penting, angka impas tidak dapat diperlakukan sebagai nilai yang selalu tetap. Untuk menjaga ketepatan analisis, pemantauan biaya dan permintaan harus dilakukan.
Dalam menghadapi persaingan dan perubahan kebutuhan pelanggan, strategi harga, kapasitas, dan pengendalian biaya sebaiknya mempertimbangkan kemampuan keuangan. Ketika permintaan menurun, penghematan perlu diprioritaskan tanpa mengorbankan kualitas. Pada kondisi pertumbuhan, investasi operasional harus mempertimbangkan kestabilan pesanan. Dengan analisis yang terukur, Bisnis berpeluang mempertahankan kondisi keuangan yang sehat. Bagaimana pandangan Anda, seberapa penting perhitungan BEP sebelum menentukan tarif pelayanan? Silakan bagikan pendapat Anda agar diskusi mengenai pengelolaan Bisnis jasa semakin bermanfaat.