Tren Pembayaran Digital untuk UMKM, Dari Kemudahan Transaksi hingga Pengelolaan Bisnis Lebih Rapi


Perubahan kebiasaan konsumen dalam melakukan pembayaran membuat UMKM semakin dekat dengan ekosistem digital. Transaksi yang dahulu banyak bergantung pada uang tunai kini dapat dilengkapi dengan berbagai metode nontunai yang lebih praktis dan mudah dicatat. Bagi pelaku BISNIS, pembayaran digital bukan hanya menawarkan kemudahan saat melayani pelanggan, tetapi juga membuka kesempatan untuk membangun pencatatan transaksi, pengelolaan penjualan, dan evaluasi operasional yang lebih terstruktur.
Digitalisasi Pembayaran Membentuk Pengalaman Belanja yang Lebih Praktis
Perkembangan pembayaran digital membuat proses pembayaran menjadi semakin fleksibel. Pelanggan dapat menyesuaikan cara membayar dengan fasilitas yang disediakan, sementara pemilik usaha dapat membangun sistem transaksi yang lebih beragam. Perubahan tersebut menjadikan proses checkout semakin relevan dalam pelayanan.
Bagi pelaku BISNIS, transaksi yang praktis dapat meningkatkan kenyamanan ketika pelanggan menyelesaikan pembelian. Apabila tahapan pembayaran dapat diselesaikan secara efisien, antrean dapat dikelola dengan lebih baik. Efisiensi tersebut dapat memberikan dampak ketika banyak pelanggan datang dalam waktu berdekatan.
Sistem Transaksi yang Ringkas Mendukung Pelayanan Lebih Efisien
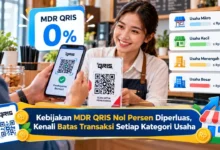
Efisiensi dapat menjadi salah satu pertimbangan mengapa pembayaran digital menarik bagi UMKM. Proses pembayaran dapat dilakukan tanpa selalu menyiapkan uang kembalian, sehingga tim memiliki alternatif dalam menangani transaksi.
Walaupun tersedia banyak opsi, pemilik usaha tidak harus menggunakannya secara bersamaan. Pemilihan sebaiknya didasarkan pada kebiasaan pelanggan, kemudahan operasional, struktur biaya layanan, dan kebutuhan pencatatan. Strategi yang sesuai kebutuhan mampu membuat BISNIS mengadopsi teknologi secara lebih efisien.
Riwayat Pembayaran Mempermudah Pengelolaan Penjualan
Manfaat tambahan sistem pembayaran nontunai adalah tersedianya riwayat transaksi. Catatan tersebut dapat mendukung pemilik usaha ketika melakukan pencatatan, mencocokkan pembayaran, serta menyusun laporan berkala.
Pencatatan yang lebih terstruktur dapat mengurangi ketergantungan terhadap ingatan atau catatan terpisah. Pengelola dapat mencocokkan riwayat pembayaran dengan data penjualan, lalu melakukan pemeriksaan ketika muncul ketidaksesuaian. Kebiasaan sederhana tersebut dapat menjadi fondasi administrasi yang lebih terorganisasi.
Integrasi Pembayaran dan Kasir Digital Membuat Operasional Lebih Rapi
Nilai transaksi elektronik dapat berkembang lebih jauh ketika terhubung dengan sistem kasir. Catatan item, besaran pembelian, periode transaksi, serta jenis pembayaran bisa dicatat melalui proses yang lebih terstruktur.
Workflow digital seperti ini mampu menyederhanakan proses administrasi. Ketika informasi transaksi tersedia dengan lebih teratur, pemilik BISNIS dapat lebih mudah memantau aktivitas. Karyawan dapat mengurangi sebagian pekerjaan pencatatan manual daripada terus mengerjakan tugas administratif yang sama.
Transaksi Praktis Perlu Didukung Prosedur yang Aman
Kepraktisan pembayaran harus berjalan bersama prosedur perlindungan. Pengelola usaha perlu memperhatikan keamanan kredensial, memberikan akses kepada pihak yang memang memerlukan, dan memverifikasi status pembayaran secara berkala.
Pencocokan data transaksi masih menjadi aktivitas penting. Data transaksi dapat dicocokkan dengan laporan penjualan agar kesalahan dapat diketahui lebih awal. Sebagai bagian dari pengamanan, tim perlu memahami cara mengenali komunikasi mencurigakan. Pengelolaan yang disiplin mampu membuat transformasi transaksi berjalan lebih terarah.
Data Pembayaran Membantu Bisnis Membaca Pola Penjualan
Data penjualan yang tersimpan dapat memberikan gambaran mengenai aktivitas BISNIS. Pemilik usaha dapat melihat waktu transaksi yang ramai, nilai pesanan, frekuensi penjualan, dan pola transaksi secara berkala.
Data yang tersedia dapat menjadi referensi dalam pengelolaan usaha. Misalnya, UMKM dapat menyesuaikan jadwal staf, menyiapkan persediaan, menentukan waktu promosi, serta meninjau performa produk. Melalui analisis sederhana yang konsisten, pengelola dapat membangun strategi operasional yang lebih terarah.
Kesimpulan
Pembayaran digital dapat menjadi bagian penting dari transformasi UMKM karena menghubungkan kemudahan transaksi dengan pengelolaan BISNIS yang lebih terstruktur. Nilainya tidak berhenti pada proses checkout yang lebih praktis, tetapi juga mencakup pencatatan, pengembangan workflow penjualan, rekonsiliasi, dan evaluasi aktivitas usaha.
Pemilik UMKM dapat mengawali digitalisasi dengan mempelajari kebiasaan konsumennya, setelah itu menerapkan pilihan transaksi secara bertahap, menjaga keamanan akun, dan memeriksa kesesuaian transaksi. Dengan pendekatan yang terencana, sistem transaksi digital dapat menjadi fondasi bagi pengelolaan usaha yang lebih efisien sekaligus menciptakan pengalaman pembayaran yang lebih nyaman bagi pelanggan.