Pasar Kartu Kredit Indonesia 2026 Makin Dinamis, Pembayaran Digital Ubah Cara Bank Menarik Nasabah

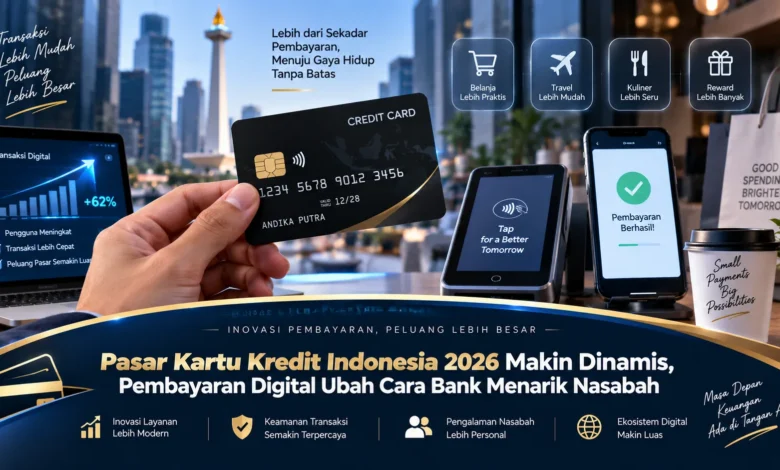
Perkembangan pembayaran digital membuat persaingan kartu kredit di Indonesia memasuki fase yang semakin menarik pada 2026. Nasabah kini tidak hanya mempertimbangkan limit dan biaya, tetapi juga kemudahan transaksi, pengalaman melalui aplikasi, program reward, keamanan, serta manfaat yang sesuai dengan pola belanja mereka. Perubahan tersebut membuat bank perlu membangun strategi yang lebih relevan dengan kehidupan digital konsumen, sekaligus membuka peluang kolaborasi baru dengan berbagai bisnis dalam ekosistem pembayaran.
Pasar Kartu Kredit Bergerak Mengikuti Konsumen Digital
Perubahan cara masyarakat melakukan pembayaran membuat persaingan layanan kredit menjadi semakin dinamis. Nasabah kini terbiasa dengan transaksi yang cepat, sehingga kartu kredit perlu menawarkan kemudahan di berbagai aktivitas pembayaran. Kondisi tersebut mendorong bank meninjau kembali pendekatan layanan.
Persaingan tidak lagi hanya ditentukan oleh besar kecilnya limit, tetapi juga kualitas layanan digital, relevansi reward, dan fitur keamanan. Bagi bisnis, perubahan tersebut dapat mengembangkan strategi pemasaran bersama dengan bank penerbit untuk memperluas jangkauan konsumen.


Kemudahan Mengelola Kartu Menjadi Nilai Tambah
Layanan finansial melalui perangkat seluler semakin berperan dalam pengelolaan kartu kredit. Pengguna menginginkan pengelolaan yang mudah untuk melihat transaksi, mengecek tagihan, serta mengelola kebutuhan transaksi melalui platform yang mudah digunakan.
Pengelolaan kartu yang mudah dipahami dapat meningkatkan kenyamanan pengguna ketika konsumen memilih produk pembayaran. Bank yang menyederhanakan proses layanan dapat membantu nasabah menghemat waktu. Bagi bisnis yang menjadi merchant, integrasi pembayaran yang lancar juga dapat meningkatkan kenyamanan pelanggan.
Reward yang Relevan Bisa Meningkatkan Daya Tarik
Skema loyalitas tetap dapat menjadi daya tarik bagi konsumen, tetapi pola konsumsi nasabah semakin beragam. Konsumen yang memiliki aktivitas kuliner tinggi dapat memiliki preferensi reward tertentu. Karena itu, bank dapat mengembangkan penawaran yang lebih terarah.
Personalisasi tersebut dapat menciptakan peluang bagi merchant. Penyedia layanan perjalanan, usaha gaya hidup, dan penjual produk konsumen dapat membuat program transaksi yang memiliki manfaat yang mudah dipahami. Dengan kolaborasi yang tepat, bank dan merchant dapat meningkatkan keterlibatan konsumen.
Perlindungan Digital Memperkuat Kepercayaan Pengguna
Semakin tingginya aktivitas pembayaran digital membuat keamanan kartu perlu mendapatkan perhatian. Nasabah membutuhkan pemberitahuan penggunaan kartu agar aktivitas yang tidak dikenali lebih cepat diketahui. Kontrol keamanan yang tersedia secara praktis dapat memberikan kontrol yang lebih baik.
Bank juga perlu menggabungkan perlindungan dengan kemudahan penggunaan. Jika verifikasi terlalu rumit, pengalaman nasabah dapat menjadi kurang nyaman. Sebaliknya, sistem keamanan yang proporsional dapat mendukung transaksi yang lebih nyaman.
Merchant Menjadi Bagian Penting dalam Ekosistem Kartu
Perubahan pola transaksi konsumen memberikan ruang baru untuk kolaborasi bisnis. Bisnis dapat menawarkan keuntungan kepada pemegang kartu melalui program loyalitas, promosi pada periode tertentu, maupun program pelanggan berulang.
Kolaborasi yang dirancang dengan baik dapat mendukung pengalaman transaksi yang lebih menarik. Nasabah memperoleh nilai dari transaksi, merchant dapat menjangkau pelanggan potensial, sementara bank meningkatkan keterlibatan nasabah. Bagi bisnis, pendekatan ini dapat mendukung aktivitas promosi tanpa mengandalkan kampanye jangka pendek.
Data Membantu Memahami Perubahan Perilaku Nasabah
Pergeseran kebiasaan transaksi dapat dipelajari melalui informasi transaksi. Dengan pengelolaan data yang bertanggung jawab, bank dapat memahami pola penggunaan produk untuk meningkatkan kualitas layanan.
Analisis perilaku konsumen juga dapat memberikan insight kepada bisnis. Pelaku usaha dapat menilai efektivitas program kemudian memperbaiki strategi promosi. Namun, pengelolaan informasi secara bertanggung jawab tetap perlu menjadi perhatian agar strategi digital memberikan nilai jangka panjang.
Penutup
Persaingan kartu kredit memasuki fase yang lebih digital ketika kebutuhan terhadap pengalaman pembayaran modern terus berkembang. Bank tidak cukup sekadar mengandalkan produk kredit konvensional, tetapi perlu memberikan kontrol transaksi yang mudah, menjaga kenyamanan nasabah, serta mengembangkan ekosistem pembayaran. Bagi bisnis, perubahan ini menciptakan ruang pemasaran yang lebih luas melalui program pembayaran. Dengan memanfaatkan data secara bertanggung jawab, bank dan pelaku bisnis dapat menciptakan pengalaman yang bernilai. Diskusikan pendapat Anda mengenai perubahan pembayaran digital agar wawasan mengenai bisnis dan perbankan semakin luas.