Mengurangi Risiko Piutang Macet dengan Penerapan Aturan Pembayaran Bertahap bagi Pelanggan Usaha

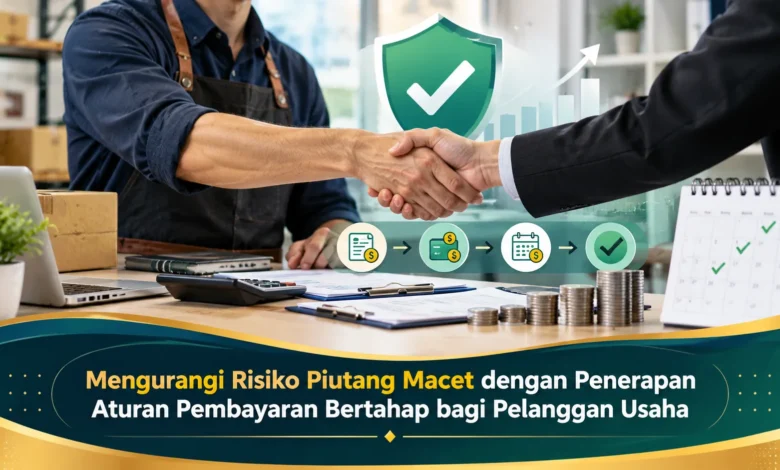
Piutang macet menjadi salah satu tantangan keuangan yang dapat mengganggu kelangsungan usaha, terutama ketika pelanggan tidak menyelesaikan pembayaran sesuai waktu yang disepakati. Kondisi tersebut sering dialami pelaku Bisnis yang menyediakan produk atau layanan dengan sistem pembayaran tempo. Meskipun penjualan meningkat, keterlambatan penerimaan dana dapat menyebabkan kesulitan membayar pemasok, menggaji karyawan, hingga memenuhi kebutuhan operasional. Salah satu strategi yang dapat diterapkan adalah penggunaan aturan pembayaran bertahap dengan jadwal dan persyaratan yang jelas. Melalui kebijakan tersebut, pemilik usaha dapat mengendalikan risiko transaksi, menjaga arus kas, serta membangun hubungan pembayaran yang lebih tertib dengan pelanggan.
Dampak Keterlambatan Pembayaran Pelanggan pada Arus Kas Usaha
Hak penagihan perusahaan kepada konsumen merupakan komponen yang perlu diawasi secara rutin. Kondisi tersebut muncul ketika pelaku Bisnis memberikan barang atau jasa, tetapi pelunasan dijadwalkan pada periode berikutnya. Secara operasional, penjualan dengan pembayaran tertunda dapat membantu menarik pelanggan. Walaupun dapat meningkatkan kesempatan penjualan, kemungkinan tunggakan tetap harus dikendalikan. Apabila tagihan tidak dibayar sesuai jadwal, arus kas perusahaan dapat terganggu. Masalah tersebut dapat semakin berat ketika nilai penjualan kredit bertambah.
Penyebab piutang macet dapat dipengaruhi sejumlah persoalan. Beberapa mitra perdagangan mungkin memiliki keterbatasan dana sementara, sedangkan mitra Bisnis yang berbeda belum memahami jadwal pembayaran. Selain faktor pelanggan, perjanjian pembayaran yang kurang rinci juga dapat meningkatkan risiko perselisihan. Untuk memberikan gambaran, penyedia jasa renovasi dapat mengeluarkan biaya produksi terlebih dahulu. Jika pembayaran pelanggan terlambat, kebutuhan modal kerja dapat meningkat. Untuk mengurangi tekanan keuangan, pengendalian transaksi kredit menjadi langkah pencegahan yang penting.
Strategi Memeriksa Risiko Kredit Pelanggan Usaha
Sebelum menawarkan pembayaran bertahap, pemilik Bisnis perlu menilai risiko transaksi berdasarkan informasi yang tersedia. Proses evaluasi ini dapat mempertimbangkan pengalaman pembayaran terdahulu, jumlah pesanan yang diajukan, serta kesesuaian jadwal pelunasan. Untuk pelanggan baru, pemilik usaha bisa meminta pembayaran awal lebih besar. Sebaliknya, rekam transaksi yang tertib dapat digunakan untuk meninjau kembali persyaratan kredit. Walaupun evaluasi perlu dilakukan, pengumpulan data harus tetap relevan.
Di samping melakukan evaluasi awal, pemilik usaha perlu menyusun limit transaksi kredit. Ketentuan jumlah piutang dapat mengikuti tingkat risiko pelanggan agar keterlambatan pembayaran tidak langsung mengganggu seluruh operasional. Untuk simulasi sederhana, pelaku Bisnis dengan kas operasional terbatas dapat meminta sebagian dana sebelum produksi. Pengaturan kredit semacam ini sebaiknya dijelaskan sebelum transaksi disetujui. Jika pelanggan meminta pengecualian, keputusan harus mempertimbangkan dampaknya terhadap arus kas. Melalui prosedur yang terarah, perencanaan penerimaan dana menjadi lebih realistis.
Cara Menentukan Uang Muka serta Termin Pelunasan Pelanggan
Sistem pelunasan berdasarkan termin merupakan strategi yang layak dipertimbangkan untuk menyesuaikan penerimaan kas dengan perkembangan pekerjaan. Melalui pengaturan ini, pelanggan menyelesaikan kewajiban sesuai tahap yang disepakati. Termin pembuka biasanya diberikan sebelum pekerjaan dimulai untuk mengurangi penggunaan modal sendiri. Pembayaran sesudahnya dapat dikaitkan dengan kemajuan pekerjaan. Sementara itu, tagihan diselesaikan setelah persyaratan yang ditentukan terpenuhi. Pengaturan termin tersebut perlu mengikuti kebutuhan modal serta durasi pekerjaan, sehingga persentase setiap usaha tidak harus sama.
Untuk ilustrasi penerapan, perusahaan mendapatkan proyek senilai Rp12.000.000 dengan pembagian pembayaran sebesar 40 persen, 30 persen, dan 30 persen. Sebagai pembayaran pertama, pelanggan menyetorkan pembayaran pendahuluan sebesar Rp4.800.000 sebelum pekerjaan dilaksanakan. Pembayaran lanjutan sebesar Rp3.600.000 jatuh tempo berdasarkan kemajuan proyek yang telah ditentukan. Pada termin penutup, sisa Rp3.600.000 diselesaikan berdasarkan persyaratan akhir kontrak. Pembagian nominal dalam contoh merupakan simulasi, bukan aturan baku. Nilai strategis skema tersebut adalah menyesuaikan aliran dana masuk dengan kebutuhan pekerjaan. Namun perlu diperhatikan, pelanggan masih mungkin terlambat membayar.
Menetapkan Perjanjian Pembayaran dan SOP Penagihan yang Profesional
Efektivitas penggunaan termin penjualan sangat dipengaruhi kejelasan perjanjian. Sebelum pekerjaan dimulai, penjual dan pelanggan sebaiknya menentukan nominal setiap termin, tanggal jatuh tempo, serta persyaratan untuk menerbitkan tagihan. Dokumen kerja sama sebaiknya memuat prosedur perubahan jadwal, prosedur penyelesaian pembayaran bermasalah, dan mekanisme penyelesaian perselisihan. Ketentuan penundaan pelaksanaan layanan dapat ditetapkan sesuai kontrak serta aturan yang berlaku. Melalui kesepakatan tertulis yang rinci, proses penagihan menjadi lebih terarah.
Setelah dokumen transaksi disetujui, pelaku Bisnis perlu membangun prosedur penagihan. Masing-masing jadwal pembayaran perlu memiliki catatan invoice agar jumlah piutang mudah dipantau. Dalam administrasi pelanggan, notifikasi pembayaran bisa dijadwalkan lebih awal. Sebagai penerapan, tim administrasi bisa menghubungi pelanggan menjelang jatuh tempo dan memperbarui status invoice ketika dana diterima. Ketika bukti transfer belum cocok dengan pencatatan, pengelola sebaiknya mengklarifikasi informasi sebelum menutup piutang dalam pembukuan. Pengawasan dokumen secara rutin membantu meningkatkan ketepatan laporan keuangan.
Cara Mengevaluasi Tunggakan serta Menyusun Penagihan yang Efektif
Pengelompokan tagihan berdasarkan keterlambatan merupakan metode yang dapat digunakan untuk mengidentifikasi tagihan bermasalah. Dalam metode tersebut, kewajiban pelanggan diklasifikasikan menurut usia keterlambatan. Sebagai contoh, perusahaan dapat menggunakan kategori tagihan yang masih dalam periode pembayaran, terlambat 1 sampai 30 hari, 31 sampai 60 hari, 61 sampai 90 hari, serta lebih dari 90 hari. Pembagian tersebut merupakan contoh pengawasan internal. Semakin lama tagihan tertunda, risiko tidak menerima pembayaran harus dinilai lebih cermat. Meskipun umur piutang penting, penentuan piutang tak tertagih memerlukan penilaian sesuai fakta serta standar akuntansi yang digunakan.
Ketika invoice belum dilunasi setelah jatuh tempo, langkah awal yang dapat dilakukan adalah menghubungi pelanggan secara profesional. Komunikasi tersebut sebaiknya menjelaskan sisa kewajiban, tanggal jatuh tempo, dan saluran pembayaran yang dapat digunakan. Ketika pembeli belum mampu memenuhi seluruh kewajiban, restrukturisasi jadwal pelunasan dapat dibahas berdasarkan kemampuan pembayaran yang dapat dinilai. Setiap perubahan harus memiliki persetujuan yang jelas. Untuk kasus yang terus bermasalah, pemilik Bisnis sebaiknya mengevaluasi langkah hukum yang tersedia sesuai kontrak dan aturan yang berlaku. Komunikasi tidak boleh menggunakan intimidasi.
Penutup: Menjaga Arus Kas melalui Kebijakan Pembayaran yang Tertib
Penyusunan kebijakan pembayaran dalam beberapa tahap merupakan strategi yang layak dipertimbangkan bagi pelaku Bisnis yang melayani pesanan yang tidak langsung dilunasi. Dengan menentukan uang muka dan termin lanjutan, pengelola dapat menyesuaikan arus kas dengan perkembangan pekerjaan. Namun demikian, pembagian pembayaran tidak sepenuhnya mencegah tunggakan. Penilaian risiko konsumen, pengaturan jumlah piutang maksimal, serta perjanjian tertulis yang jelas tetap dibutuhkan. Melalui kombinasi berbagai langkah tersebut, perusahaan memiliki dasar lebih baik untuk mengelola pembayaran pelanggan.
Ketika nilai transaksi Bisnis semakin meningkat, kedisiplinan administrasi menjadi unsur utama untuk mengendalikan risiko pembayaran. Penanggung jawab keuangan harus mengevaluasi laporan tunggakan secara berkala, mengirim pengingat pembayaran secara profesional, serta menilai kembali kebijakan kredit. Selain itu, perusahaan perlu membedakan penjualan dan penerimaan kas. Strategi yang menggunakan informasi keuangan aktual dapat meningkatkan ketepatan perencanaan. Apa pendekatan yang menurut Anda paling membantu dalam mengurangi risiko piutang macet? Mari berbagi strategi pengelolaan piutang agar diskusi pengelolaan keuangan usaha semakin bermanfaat.