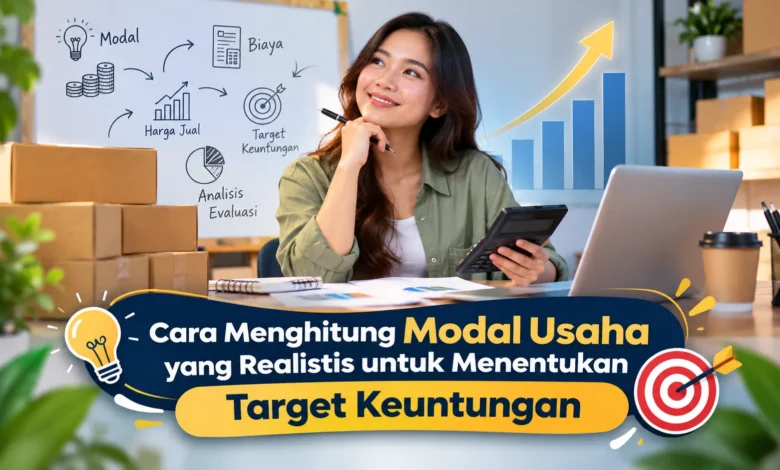
Menghitung modal usaha secara realistis merupakan langkah penting sebelum menjalankan bisnis karena angka tersebut akan memengaruhi harga jual, kebutuhan kas, kemampuan operasional, dan target keuntungan. Perhitungan yang baik tidak hanya memasukkan biaya membeli peralatan atau stok awal, tetapi juga mempertimbangkan biaya operasional, modal kerja, dana cadangan, serta proyeksi pendapatan. Dengan perencanaan yang terukur, pelaku usaha dapat menentukan target keuntungan yang lebih masuk akal dan mengurangi risiko kekurangan dana ketika bisnis mulai berjalan.
Memahami Komponen Modal Usaha Sebelum Memulai Bisnis
Langkah pertama dalam menyusun modal usaha adalah mengidentifikasi seluruh kebutuhan yang diperlukan untuk memulai bisnis. Modal dapat dibagi menjadi sejumlah kategori, seperti modal awal, modal kerja, dan dana cadangan. Pembagian tersebut mendukung pelaku usaha dalam mengetahui berapa dana yang benar benar diperlukan sebelum bisnis melayani pelanggan.
Biaya pembukaan usaha biasanya digunakan untuk menyediakan peralatan, merenovasi tempat, memperoleh perlengkapan, serta memenuhi kebutuhan awal lainnya. Sementara itu, anggaran kegiatan digunakan untuk mendanai kebutuhan yang muncul selama bisnis berjalan, seperti stok barang, listrik, internet, transportasi, pemasaran, dan upah pekerja. Dengan pemisahan yang jelas, perhitungan modal menjadi lebih mudah dievaluasi.
Menghitung Biaya Tetap dan Biaya Variabel dengan Tepat
Beban rutin merupakan biaya yang relatif tidak berubah meskipun jumlah penjualan mengalami perubahan dalam periode tertentu. Contohnya dapat berupa sewa ruang usaha, biaya aplikasi, gaji tertentu, dan kebutuhan rutin lainnya. Pelaku bisnis perlu memperkirakan seluruh biaya tersebut dalam jangka waktu tertentu agar mengetahui jumlah minimum yang harus tersedia.
Biaya variabel biasanya meningkat atau menurun mengikuti jumlah penjualan. Bahan baku, material pembungkus, komisi penjualan, dan sebagian biaya pengiriman dapat dikelompokkan dalam kategori ini sesuai model bisnis. Dengan mengelompokkan biaya tetap dan variabel, pemilik usaha dapat menghitung kebutuhan modal secara lebih terukur sekaligus memahami bagaimana pertumbuhan transaksi dapat memengaruhi total pengeluaran.
Menentukan Modal Kerja untuk Beberapa Bulan Operasional
Kas usaha perlu dipersiapkan karena bisnis belum tentu langsung mencapai laba sejak bulan pertama. Pelaku usaha dapat menyusun estimasi pengeluaran untuk periode awal operasional, kemudian menghubungkannya dengan perkiraan pendapatan. Jika total kebutuhan operasional per bulan adalah sepuluh juta rupiah dan bisnis ingin memiliki modal kerja untuk tiga bulan, maka perhitungan sederhananya adalah sekitar Rp30 juta sebelum memasukkan dana cadangan.
Angka tersebut sebaiknya tidak mengandalkan skenario terbaik. Gunakan proyeksi pendapatan konservatif berdasarkan kapasitas produksi yang tersedia. Pendekatan ini dapat mendukung bisnis menjaga likuiditas ketika penjualan belum mencapai target. Dengan kas yang cukup, pemilik usaha memiliki fleksibilitas untuk melakukan evaluasi tanpa terlalu cepat menghadapi tekanan keuangan.
Menggunakan Harga Pokok untuk Membuat Target Laba yang Realistis
Biaya dasar produk perlu diketahui sebelum bisnis menetapkan harga jual. Untuk usaha produk, perhitungan dapat mempertimbangkan bahan baku, material pendukung, tenaga produksi, dan biaya lain yang berkaitan dengan pembuatan barang. Sementara untuk bisnis jasa, pemilik usaha dapat menghitung waktu kerja, biaya sumber daya manusia, perangkat yang digunakan, transportasi, dan kebutuhan langsung lainnya.
Sesudah harga pokok dihitung, pelaku bisnis dapat merancang harga jual dengan mempertimbangkan margin yang diinginkan. Misalnya, sebuah produk memiliki biaya dasar sebesar Rp50.000 dan dijual seharga Rp75.000, maka terdapat ruang margin kotor sebesar Rp25.000 sebelum mempertimbangkan biaya lain yang belum masuk ke harga pokok. Karena itu, pemilik usaha perlu memisahkan antara keuntungan kotor dan laba bersih agar target keuntungan tidak menjadi terlalu optimistis.
Menghitung Titik Impas untuk Menentukan Target Penjualan
Break even point dapat membantu pemilik bisnis mengetahui jumlah penjualan yang diperlukan agar total penerimaan menutupi pengeluaran. Dalam perhitungan sederhana berdasarkan unit, titik impas dapat diperkirakan dengan membagi biaya tetap dengan harga jual per unit dikurangi biaya variabel per unit. Hasilnya memberikan perkiraan mengenai jumlah produk yang perlu dijual sebelum bisnis mulai menghasilkan laba berdasarkan asumsi yang digunakan.
Sebagai contoh, jika biaya tetap bulanan mencapai Rp10 juta dan setiap produk memberikan selisih setelah biaya variabel sebesar Rp50.000, maka bisnis membutuhkan sekitar 200 unit penjualan untuk mencapai titik impas. Setelah target minimum tersebut diketahui, pemilik usaha dapat menentukan target keuntungan di atasnya. Cara ini membuat target pendapatan menjadi lebih terukur dibanding menentukan keuntungan hanya berdasarkan perkiraan.
Menentukan Target Keuntungan Berdasarkan Modal dan Kapasitas Bisnis
Target keuntungan sebaiknya ditentukan berdasarkan struktur biaya dan potensi penjualan, bukan hanya berdasarkan angka yang ingin dicapai. Pemilik bisnis dapat membuat perhitungan dari laba bersih yang diinginkan kemudian mengonversinya menjadi kebutuhan penjualan. Jika bisnis menginginkan laba tertentu setiap bulan, maka biaya tetap, biaya variabel, harga jual, serta kapasitas penjualan perlu diperhitungkan secara bersama.
Sasaran yang masuk akal juga perlu disesuaikan dengan kemampuan bisnis dalam menyediakan barang atau melayani pelanggan. Menetapkan target penjualan seribu produk tidak akan sesuai kondisi apabila kapasitas produksi hanya mampu menghasilkan lima ratus produk dalam periode yang sama. Oleh sebab itu, rencana profit perlu selaras dengan kapasitas, permintaan pasar, dan modal kerja yang dimiliki.
Mengantisipasi Pengeluaran Tidak Terduga dalam Perencanaan Modal
Dana darurat usaha perlu dimasukkan dalam perhitungan modal karena kondisi operasional tidak selalu dapat diprediksi secara sempurna. Kenaikan harga bahan, penurunan penjualan, atau kebutuhan tambahan dapat datang ketika bisnis sedang berjalan. Besarnya cadangan sebaiknya direncanakan berdasarkan tingkat risiko, struktur biaya, dan kondisi bisnis masing masing.
Anggaran usaha juga sebaiknya dievaluasi secara berkala. Bandingkan rencana anggaran dengan angka aktual untuk mengetahui apakah terdapat perbedaan pendapatan yang signifikan. Dengan pemantauan rutin, pelaku bisnis dapat menyesuaikan target keuntungan dan kebutuhan modal berdasarkan kondisi nyata sehingga keputusan berikutnya menjadi lebih sesuai dengan perkembangan usaha.
Kesimpulan Menentukan Modal Bisnis secara Realistis
Menyusun kebutuhan modal secara realistis membutuhkan perencanaan yang matang terhadap investasi awal, biaya tetap, biaya variabel, modal kerja, dan cadangan kas. Setelah seluruh komponen tersebut diketahui, pemilik bisnis dapat memperkirakan harga pokok, titik impas, kebutuhan penjualan, dan target keuntungan dengan lebih rasional. Pendekatan ini membantu usaha menghindari target yang terlalu tinggi tanpa dasar perhitungan yang jelas.
Pengelolaan modal yang tepat bukan berarti seluruh kondisi bisnis dapat diketahui sejak awal. Karena itu, angka yang telah dibuat perlu dievaluasi mengikuti perkembangan penjualan dan pengeluaran aktual. Dengan mengawasi arus kas dengan baik, pelaku usaha dapat menentukan target keuntungan berdasarkan kondisi nyata. Bagikan pula pengalaman Anda dalam menghitung modal agar diskusi mengenai perencanaan bisnis dapat membantu pelaku usaha lainnya.