Usaha Ramai Belum Tentu Kas Sehat, Ini Cara Mengelola Cash Flow Bisnis Kecil dengan Lebih Cermat

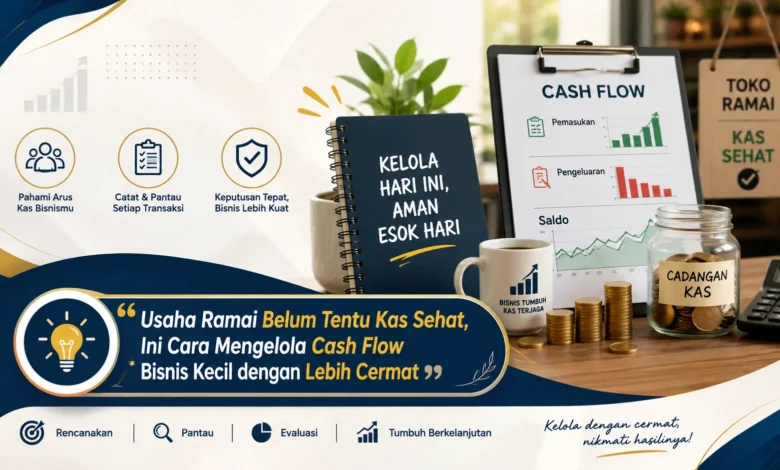
Ramainya transaksi sering membuat pemilik usaha merasa kondisi keuangan sudah aman, padahal jumlah penjualan yang tinggi belum tentu berarti kas tersedia dalam kondisi sehat. Ada perbedaan antara omzet, laba, piutang, dan uang tunai yang benar benar bisa digunakan untuk operasional. Karena itu, pelaku BISNIS kecil perlu memahami cash flow secara lebih cermat agar kegiatan usaha tetap berjalan lancar, kewajiban bisa dibayar tepat waktu, dan keputusan keuangan tidak hanya didasarkan pada ramai atau sepinya penjualan.
Cash Flow Menjadi Gambaran Nyata Kondisi Keuangan BISNIS
Pergerakan dana menunjukkan bagaimana dana diterima dan digunakan pada operasional usaha. Transaksi yang ramai belum tentu menunjukkan kondisi uang tunai yang sehat karena sejumlah pendapatan bisa saja belum dibayar. Di sisi lain, pengeluaran harian masih perlu dipenuhi tanpa menunggu pembayaran pelanggan masuk.
Pemahaman ini penting bagi pengusaha skala kecil agar tidak hanya melihat jumlah penjualan. BISNIS yang sehat perlu memiliki penerimaan kas yang mampu menutup kebutuhan operasional. Melalui pengawasan arus kas, pelaku BISNIS bisa melihat sejak dini apakah keuangan benar benar sehat.
Pelaku BISNIS Perlu Memahami Perbedaan Penjualan dan Uang Tersedia
Nilai transaksi menunjukkan jumlah pendapatan kotor, sedangkan profit menggambarkan selisih setelah biaya diperhitungkan. Uang tunai yang dimiliki tidak selalu sama sebab beberapa transaksi bisa masih menjadi piutang. Memahami perbedaan ini dapat memudahkan pelaku BISNIS lebih tepat membaca kondisi keuangan.
Sebagai contoh, sebuah usaha dapat mengalami peningkatan transaksi tetapi banyak tagihan pelanggan baru akan diterima kemudian. Apabila pemilik usaha menganggap seluruh omzet sudah menjadi uang tersedia, keputusan belanja terlalu cepat berpotensi dilakukan. Untuk menghindarinya, pergerakan uang harus dipantau secara terpisah.
Catat Semua Dana Masuk dan Keluar Secara Konsisten
Pencatatan yang konsisten menjadi langkah sederhana guna memahami kondisi keuangan BISNIS. Semua penerimaan idealnya didokumentasikan secara kronologis, sumber pendapatan, hingga kanal transaksi. Hal yang sama sebaiknya digunakan untuk dana keluar sehingga pengelola keuangan dapat melihat pola pengeluaran yang terjadi.
Pencatatan tidak harus memakai aplikasi yang kompleks. Pengusaha kecil mampu memulai dengan catatan digital yang teratur, lalu beralih ke aplikasi lebih lengkap saat kebutuhan menjadi lebih kompleks. Yang terpenting ialah menjaga setiap transaksi tercatat sehingga perencanaan keuangan dapat disusun lebih objektif.
Kelola Piutang agar Dana Tidak Terlalu Lama Tertahan
Pembayaran tertunda sering menjadi hambatan terhadap likuiditas walaupun transaksi cukup ramai. Semakin lama pembayaran tertunda, akan semakin tinggi tekanan terhadap dana operasional. Pelaku BISNIS perlu menyusun sistem penagihan yang konsisten ketika kesepakatan dibuat.
Pemberitahuan jatuh tempo mampu disampaikan sebelum batas waktu sehingga pembeli dapat menyiapkan pembayaran. Pengusaha bisa mengevaluasi pelanggan dengan riwayat pembayaran lambat dan membuat syarat pembayaran agar risiko lebih terkendali. Kontrol pembayaran yang baik bisa menjaga arus dana lebih stabil.
Belanja BISNIS Perlu Dibedakan antara Kebutuhan dan Keinginan
Pengeluaran yang tidak terkontrol dapat membuat likuiditas menurun meski transaksi terlihat ramai. Pengelola UMK idealnya membedakan biaya prioritas dengan biaya yang belum mendesak. Biaya berupa persediaan penting, upah, biaya tempat, hingga kebutuhan pendukung utama biasanya harus menjadi prioritas.
Belanja peralatan juga perlu dipertimbangkan secara matang. Ketika investasi tertentu tidak memiliki urgensi, pemilik usaha bisa memprioritaskan kebutuhan lain ketika dana tersedia lebih stabil. Cara tersebut mampu melindungi likuiditas agar tidak terkuras ketika muncul kewajiban mendesak.
Susun Proyeksi Cash Flow agar Masalah Bisa Diantisipasi
Forecast keuangan membantu pelaku UMK memperkirakan ketersediaan dana untuk bulan yang akan datang. Proyeksi dapat dibuat berdasarkan perkiraan pendapatan, tagihan yang harus dibayar, hingga pola transaksi sebelumnya. Dengan gambaran tersebut, pemilik usaha dapat mengetahui sejak dini bulan yang berpotensi ketat.
Apabila perkiraan memperlihatkan cash flow negatif, pelaku BISNIS dapat melakukan penyesuaian lebih cepat. Langkah tersebut dapat berupa mendorong penerimaan piutang, menunda pengeluaran, mendorong transaksi, serta merencanakan penggunaan kas. Perencanaan semacam ini dapat membantu usaha lebih siap menghadapi perubahan.
Cadangan Kas Membantu Usaha Menghadapi Kondisi Tak Terduga
Dana darurat usaha menjalankan manfaat strategis untuk mempertahankan kelangsungan BISNIS. Biaya tak terduga contohnya gangguan fasilitas, perubahan harga pemasok, maupun melemahnya penjualan bisa muncul sewaktu waktu. Tanpa cadangan kas, pemilik usaha bisa mengurangi kebutuhan penting.
Buffer kas mampu dikumpulkan melalui alokasi rutin dari sebagian laba. Nilai dana darurat bisa ditentukan dengan mempertimbangkan jumlah pengeluaran tetap, konsistensi penjualan, dan potensi gangguan operasional. Semakin teratur pengelola menyisihkan dana, semakin baik ketahanan BISNIS menjaga operasional ketika pemasukan menurun.
Kesimpulan Cara Mengelola Cash Flow BISNIS Kecil
BISNIS dengan penjualan tinggi belum tentu berada dalam kondisi likuiditas yang aman. Kekuatan kas bergantung pada bagaimana penerimaan dikendalikan, belanja usaha direncanakan, pembayaran tertunda dikelola, serta dana darurat dikumpulkan. Dengan pencatatan yang konsisten, proyeksi yang realistis, serta pengelolaan kas yang hati hati, pengusaha kecil mampu menjaga operasional lebih stabil. Jika Anda ingin menata keuangan BISNIS, mulailah dengan memisahkan transaksi usaha, kemudian evaluasi hasilnya sehingga pengelolaan BISNIS semakin terukur.